ファイナンシャルプランナー(FP)は就活に役立つ?資格の価値と実態
※3級は余裕で合格できた当サイト運営者がFPについて正しく解説します。
| 種類 | 難易度 | 合格率 |
| 技能検定 | やや易 | 65~75% |
| 受験資格 | 取得費用 | 勉強時間 |
| 誰でも受験可 | ~2万円 | 2か月以上 |
| 活かし方 | 全国の求人数 | おすすめ度 |
| 知識習得 | 189件 |
- 上記は3級についてです。
- 全国の求人数は、ハローワークの情報を基に2026年5月25日に集計。
ファイナンシャル・プランナーとは、顧客に対して金融資産などの運用についてアドバイスを行うことを目的とした技能検定試験です。
「役立つ資格」「有望資格」なんてよく紹介されていますが、実は履歴書に書いてもそれほど評価されません。
仮に1級に合格しても就職や転職はさほど有利になりません。Fラン学生であれば学歴フィルターではじかれてジ・エンドです。
だいたい、就活のために何百時間もかけて1級を狙うのはコスパが悪すぎます。もし受けるにしても、サクッと取れる3級で十分です。
ファイナンシャル・プランナーに関する求人は何件か見つかりますが、保険のセールス・不動産の仲介や販売業などです。
金融機関へ就職したいのであれば学歴重視です。
ファイナンシャル・プランナーなどの技能検定はPR材料にはなりますが実態はほぼスルーです。
合格しても特別にできる業務もないし、学習する内容も表面的。実は履歴書に書いてもほとんど評価されません!

ファイナンシャルプランナー(FP)とは
資格ではなく技能検定の一種
ファイナンシャル・プランナーは、「資格」としてよく紹介されていますが、正確には職業能力開発促進法に基づく技能検定の一種です。
 参考:技能検定制度について|厚生労働省、技能検定職種一覧表(136職種)(pdf)
2003年2月に第1回ファイナンシャル・プランニング技能検定が実施され、合格者はファイナンシャル・プランニング技能士(FP技能士)とよばれるようになりました。
検定試験の学習を通して、家計にかかわる金融(預貯金・株式投資)、税制、不動産、住宅ローン、保険、教育資金、年金制度などについて学びます。
そして、最終的には、主に資産運用を考えている個人客に対して、生命保険や医療保険の見直し、株式投資、国債、預金の運用などの資産運用のアドバイスを行うことを目的としています。
例えば、個人客に株式投資を勧める場合、リスクを考えて、業種を分散させるなど、長期で安定して利益が出る方法をアドバイスします。
場合によっては不動産投資を勧めたり、金の積み立てを勧めたりもします。
お客さんの資産を守り、いかにリスクを最小限にとどめながら増やしていく方法をアドバイスできるかがファイナンシャルプランナーの腕の見せ所です。
ファイナンシャル・プランニング技能士の試験には、難易度の低い順に、3級・2級・1級があります
関連団体:日本FP協会、一般社団法人金融財政事情研究会
通称「ファイナンシャル・プランナー」には民間資格も含まれる
ファイナンシャル・プランナーというと、一般的には厚生労働省が実施する「ファイナンシャル・プランニング技能士(FP技能士)」のことを指します。当サイトでも同様に紹介しています。
試験に合格すれば、それぞれの級に応じて3級・2級・1級ファイナンシャル・プランニング技能士と名乗れます。
実は、ファイナンシャル・プランナーの試験は日本FP協会と金融財政事情研究会(きんざい)という2つの団体がそれぞれ別に実施しています。
いずれを受検して合格しても国家資格(技能検定合格者)として認められます。
さらに、日本FP協会は民間資格のAFP・CFPも実施しています。CFPはAFPの上位資格になります。
2級FPの試験はAFPの試験も兼ねているため、2級FPに合格すればAFPも取得できます(登録する必要あり)。
国家資格であるFP技能士の他に、AFP、CFPといった民間資格の有資格者、さらには無資格者までも含めた総称が「ファイナンシャル・プランナー」なんです。
※なお、このファイナンシャル・プランナーという用語は、一般的な職業の呼称であって誰でも名乗ることは可能です。
FP技能士とAFP・CFPの違いについて
前述の通り、「ファイナンシャル・プランナーの資格」には、国家資格であるFP技能士の他にAFP・CFPなどの民間資格も含まれます。
特に理由がなければ、国家資格(技能検定)のFP技能士を取得すれば大丈夫です。
FP技能士も含めた全体の難易度は下記にようになります。
FP技能士1級=CFP > FP技能士2級=AFP > FP技能士3級
AFP・CFPの資格を維持するためには日本FP協会の有料会員となり、毎年指定の課題や講習などに出席しなければなりません。つまりお金がかかります。
一方、FP技能士は一度取得すれば生涯有効です。安くすみます。
どの資格にも法律で認められた独占業務はないためできる業務は同じです。
ただ単に、FP技能士、CFP認定者などと名乗れるだけの違いです。
就職や転職に役立つのか?
合格しても・・・それほど役に立たない
ネット上でファイナンシャルプランナーについて調べてみると、ほぼ例外なく「就職・転職やキャリアアップに活かせる」などと紹介されています。
しかし・・・率直に申し上げて、ファイナンシャルプランナー(FP)の試験に合格しても、就職や転職が有利になるとは言い難く、仕事に役立つ機会は少ないです。
「仕事ない」というよりも「仕事にむすびつかない」と言った方がよさそうです。
履歴書に書いて自己PRくらいならできますが、そこまでです。
実際にフィナンシャルプランナーの求人はどのようなモノなのかを詳しく調べてみました。
求人の多くは不動産仲介・不動産販売に関わる会社です。概ね9割はこういった会社での営業職の募集です。
あとは、保険の代理店、税理士事務所、社会保険労務士事務所の事務などの求人がチラホラある程度です。
金融機関などの求人は見つかりませんでした。
1級を取得すれば金融機関への就職が有利になるなんてPRしているサイトもありますがデタラメだということが分かります。
ファイナンシャル・プランナーの資格の有無については「あれば尚可」となっているのがほぼ100%です。
つまり参考にはするけど、持っていなくても構わないということです。
カタカナ横文字外資系的でインテリっぽく聞こえる資格名称ですが、実際は、不動産仲介や販売、生命保険や損害保険、医療保険などの営業員が名刺に「ファイナンシャルプランナー」と書くためだけに利用している程度の資格なんです。
学習する内容は表面的
ファイナンシャル・プランナーと言っても、学習する内容は基礎的で表面的です。
断片的な知識程度では何の役にも立ちません。
それは、最も難易度の高い1級でも同じです。
この資格を持っていても特別な業務ができるわけでもないので、就活の際も評価は低いです。
社会人の転職となると、学歴・職歴・年齢・面接時の印象の方が優先します。
ファイナンシャルプランナーには1級から3級までありますが、1級はそれなりに難しくなかなか合格できません。
1級まで目指そうと考えるのなら他の国家資格を目指した方がよいでしょう。
3級は比較的容易に合格できるので受験しても3級までで止めておきましょう。
あるいは簿記検定を目指す方が役立つ機会は多くあります。
ちなみに、当サイト運営者も3級を持っていますが、バカバカしくなってそれ以上は勉強していません。
将来性について徹底研究
この資格の活かし方
自分の名刺に「ファイナンシャルプランナー」と印刷されているとなんとなくかっこいい程度の資格です。
個人を対象に名刺を配る機会が多い仕事をしている人(証券会社、不動産売買、銀行、郵便局などの社員)などは、「国家資格ファイナンシャルプランナー」なんて名刺に書いてあれば信用度もなんとなく増します。
最近、保険の見直し屋さんと称して個人にあった保険を提案するビジネスが流行っていますが、そこの社員は必須と言ってもいいでしょう。
カウンター越しに、「3級ファイナンシャル・プランニング技能士」なんて印刷してある名刺を渡されれば、それだけでハッタリ十分です。これが最大のメリットです。
不動産仲介や販売会社では、宅地建物取引士の資格を持っていると優遇されます。
ファイナンシャル・プランナー+宅地建物取引士のダブルライセンスであれば、役立つ機会も多いと思います。
使い道があまりない資格
資格試験を紹介しているサイトや通信講座の会社のサイトを見ると、「有望資格」や「役立つ資格」、「使える資格」、「将来性のある資格」なんて紹介していますが、実際はさほど使い道のない名称だけの資格です。
通信講座の会社が、単に教材を売りたいがための宣伝がとても目立ちます。
ファイナンシャルプランナーの試験に合格したからと言って、資産家が資金の運用に関してアドバイスを求めてくるわけでもありませんし、重大な取引を依頼してくるわけでもありません。
ましてやこの資格があるから特別な仕事ができるわけでもありません。
当サイトの筆者もこの資格は持っていますが、なんとなく受験しただけで特に目的があったわけではありません。
就職や転職に使えるなどと過度に期待しない方がよいでしょう。
生保レディーが取得すると名刺に印刷できてよいかもしれませんが、生保レディーは誰でもなれますし…。
ファイナンシャルプランナーは国家資格とはいえ役立つことも少なく、時間をかけて取得する意味のない国家資格です。
独立開業?あり得ないでしょ!
ファイナンシャルプランナーとして事務所を構えて独立している人はいますが、この資格だけで独立できるとは現実的には考えない方がよいでしょう。
金融機関や保険会社にファイナンシャルプランナーの資格を持っている人はいくらでもいます。
独立している方の多くは、税理士、経営コンサルタント、行政書士、社会保険労務士などと兼業している場合と、金融機関で長年経験を積んだ上で独立している場合がほとんどです。
そもそも資格を取ったから特別な業務ができるワケではありません。
実務経験を積んで、その上で顧客を引き連れて独立というものを考えるべきだと思います。
国家資格なので一応は堂々と履歴書に書けますが…
1級から3級まであり、3級は難易度も低いため比較的容易に取得することができます。一応国家資格なので履歴書にも堂々と書けます。
営業職や外回りのセールスであれば、それなりに就職の面接の際には有利になるかもしれません。
ただ履歴書に書くだけなら3級でも十分です。
資産運用やアドバイスの現場で、今の高齢化社会において一番要求されるのは「相続」や「不動産」の知識です。
ですが、FPの受験勉強で浅く広く学ぶ程度では、実際のビジネスで使えるレベルの法律知識(民法など)は身につきません。
もし、就活や実務に直結する強い資格を狙いたいのであれば、FPの1級を目指すよりも宅地建物取引士を目指す方がおすすめです。
宅建士であれば、不動産取引の必須知識はもちろん、法律の基本である民法を体系的に学ぶことができます。
資格としての市場価値もFPより圧倒的に高いです。
国家資格という名の集金システム?FP試験が2つに分かれたウラ事情
現在、ファイナンシャル・プランニング技能士の試験を開催しているのは日本FP協会と金融財政事情研究会(きんざい)の2団体です。
なぜ1つの国家資格に対して実施機関が2つに分かれているのかというと、双方の成り立ちの違いや歴史的経緯が大きく関係しています。
団体の役員構成を見ても、財務省(旧大蔵省)などの省庁出身者や金融業界トップが名を連ねてきた歴史的経緯があり、双方の組織の思惑や受検料収入といった「大人の事情」が絡み合っているのが実情です。
受検者側からすれば「1つに統一してほしい」というのが本音ですが、各種ライセンス料や講座・テキストビジネスの存在もあり、一本化は現実的ではない構造になっています。
もっとも、こうした公益法人や関連団体が資格事業を展開する構造自体は、日本の資格ビジネスでは決して珍しい話ではありませんが。
ついでに申し上げますと、共同主催者の日本FP協会は、AFP・CFPの受験料、入会金、年会費、ついでにFP技能士の受験料などのライセンス料で利益を得ています。
ファイナンシャル・プランナーとは、官製資格商法の旗振り役なのかもしれません。
余談ですけど、金融財政事情研究会は民間資格として「DCプランナー」も運営していますが、受験生減少の歯止めがきかず思うように受験料収入が集まっていません。
合格するには
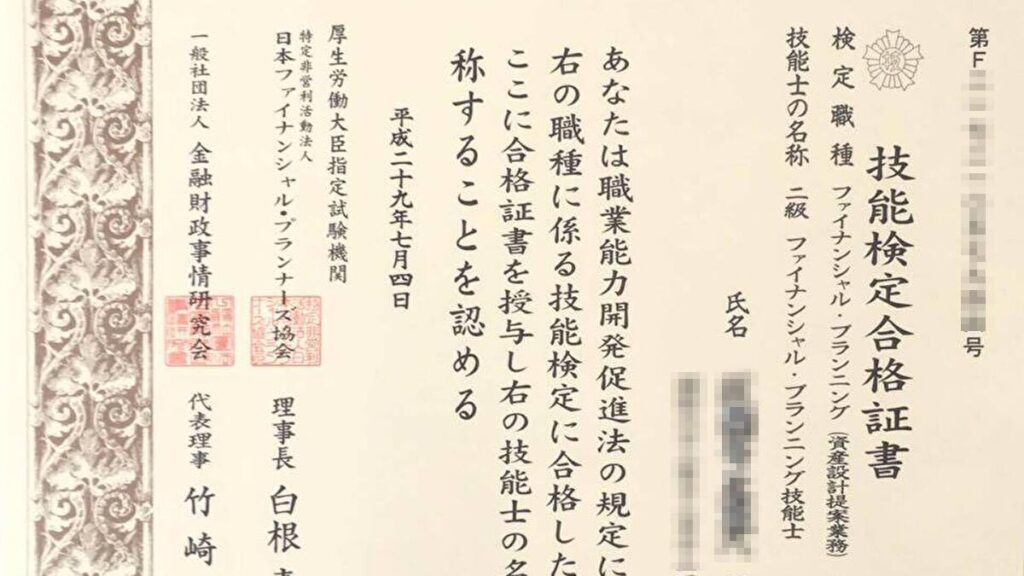
3級なら学科も実技もパソコン画面で選択するだけ
FP技能士は、難易度の低い順に3~1級に分かれています。
このうち3級と2級は、CBT方式へ移行したため、年間を通じて随時受検が可能です(※システム休止期間を除く)。
※1級のみ従来通りのペーパー試験
FP技能士の試験には、学科試験と実技試験があります。学科試験も実技試験も出題範囲は同じですが、実務試験では実務により近い実践的な知識を問われます。
実技試験と聞くと何か論文的な文書作成を想像してしまいますが、実は学科試験と同じくテストセンターのパソコン画面上で解答する形式です。
出題方式は、3級は画面上の選択肢をクリックする方式(CBT方式)となっています。
学科試験と実技試験を別々の日に受験できますし、もちろん同時に受験できます。どちらか一方のみ合格した場合は一部合格証が発行されます。
一部合格証の番号を書類に記入し、免除申請を行うことでもう一方に合格した際に合格証書が発行されます。
ただし、有効期限を過ぎると一部合格証は失効します。有効期限内に手続きを済ませましょう。
FP技能士3級であれば、2か月ほどの勉強で合格できる
FP技能士3級であれば合格率は65~75%ほどです。難易度は低いので比較的容易に合格できます。
3級の試験では基本的な内容しか問われません。また過去に出題された問題と似た出題も多いので、テキストと問題集を一冊ずつ購入して繰り返し勉強すれば独学で合格できます。
FP技能士について紹介しているサイトを見ると、必要な勉強時間は20時間とか2週間などと解説していますが、さすがにそれは無理です。1日2時間の勉強としても少なくとも2か月は見ておきましょう。
過去に行政書士、宅建士などの受験勉強をして、民法について知識が多少あればさほど難しくない試験内容です。
ちなみに、合格率はFP技能士2級で40%、1級で10%ほどですから難易度は高くなります。
民間資格であるCFPなどは、国家資格の1級に匹敵する高い難易度となっています。
おすすめの通信講座
高いお金を支払って通信講座までやる必要もなく、独学でも十分合格は可能です。
しかし、民法の知識がない方はそれなりに時間をかけて学習する必要があります。必要に応じて通信講座を利用するのもおすすめです。
アガルートアカデミー
まずおすすめなのがアガルートアカデミーの通信講座です。パソコン・スマホで、約9.5時間オンライン講義で学習できます。要点を絞った内容で、効率的に学習できます。
試験で問われるポイントが詰まったテキストは、視覚的に理解しやすくなるように工夫されています。
※こちらから受講申し込みができます。
フォーサイト
フォーサイトの教材は日本FP協会実施の学科試験・実技試験(資産設計提案業務)に対応しています。
そのため安心して合格を目指して勉強を進められます。


テキスト・問題集・参考書
おすすめテキスト・基本書
最も利用者が多いテキストです。魔法のようによくわかる、というのは少し誇大な表現ですが、できるだけ表現を噛み砕いて分かりやすい文章で書かれているのが特徴です。
そのためどの章から学習しても入りやすく、最初から学習しないと全体を理解できないということはありません。
スマホでも学習できるのが大きな特徴です。これと問題集があれば3級は合格できるのではないでしょうか。
| 種類 | 評価 |
| テキスト |
初心者でも分かりやすいように無理なく学習を続けるための工夫がしっかりとされています。
テキスト内は1日目、2日目からはじまって31日目と区分けされており、1日で学ぶ分量が決められています。
「1ヶ月で学ぶ」ことを目標にしていますが、もちろんこの通り学習して1ヶ月で合格できるはずはありません。
FP試験の入り口と言える3級の学習を快適にスタートするための最初の1冊です。
あとは問題集で実力をつける必要があります。
| 種類 | 評価 |
| テキスト |
おすすめ問題集
みんなが欲しかった! FPの教科書の問題版です。
こちらもスマホにデータが落とせてとても人気です。この1冊で学科試験と実技試験の範囲をカバーしています。
テキストとあわせて学習するのが効果的です。問題の解答は解説がかなりまとまっている印象です。
とりあえずはこのシリーズの教科書と問題集だけで3級は合格できるでしょう。もちろん繰り返して学習する必要があります。
| 種類 | 評価 |
| 問題集 |
試験情報
日程・出題内容・合格基準・その他
試験日
3級・2級:CBT方式により、年間を通じて随時受検が可能
※年末年始やシステムメンテナンス等による休止期間を除く。
※1級は従来通りの統一ペーパー試験(日程指定)となります。
お申し込み
受験を希望する日の3日前(コンビニ決済の場合は4日前)
受験資格
- 3級: 受検資格なし(FP業務に従事している者または従事しようとしている者)。
- 2級: 実務経験2年以上、または3級合格者、あるいは認定研修(AFP認定研修)修了者などの要件が必要。
- 1級: 実務経験(学科は2級合格後1年以上、または実務経験5年以上など)が必要であり、誰でも受験できるわけではありません。
試験会場
全国各地
受験料
【1級】
学科:8,900円(きんざいのみ実施)
実技:20,000円(日本FP協会)/ 28,000円(きんざい)
【2級】
学科:5,700円
実技:6,000円
【3級】
学科:4,000円
実技:4,000円
試験内容
【学科(3級)】
CBT方式(画面上での選択)全60問
(○×式:30問 / 三肢択一式:30問)
ライフプランニング、リスク管理、金融資産、タックス、不動産、相続の6分野から各10問出題。
合格基準:60点満点で36点以上(6割以上)
【実技(3級)】
CBT方式(画面上での選択)※問題数は実施団体で異なります
・日本FP協会(資産設計提案業務): 全20問(三肢択一式)
・きんざい(個人資産相談業務など): 設例3問に対して各5問(合計15問・三肢択一式)
合格基準:日本FP協会は100点満点中60点以上、きんざいは50点満点中30点以上(どちらも6割以上)
